| SEMIプレスリリース 2026年9月12日更新 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 次世代の半導体人材を全国から 発掘高専キャンパスが半導体設計の競技場に全国を巡る 「SEMI Circuit Design Speed Contest 2026 キャラバン予選会」がスタート |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMIは、全国の高専の学生を対象とした競技会「SEMI Circuit Design Speed Contest 2026」のキャラバン予選会を、2026年9月16日から11月上旬にかけて、全国各地の高専で順次開催する。 SEMI Circuit Design Speed Contest 2026 ロゴ本予選会では、参加校の学生が、半導体設計・製造に関する2つの競技に挑戦する。 運営スタッフが各高専を訪問し、キャンパス内に本番さながらの競技環境を構築する。学生は、仮想空間上で半導体工程を体験するタイムアタックと、半導体設計ツールを用いた回路設計競技で、速さと正確さを競う。 各校の代表者には、2026年12月10日(木)にSEMICON Japan 2026内で開催される全国大会への出場権が与えられる。 コンテストの特長 ・半導体設計 × eスポーツ型の競技 タイムアタック形式で直感的に学びながら競う ・実務に近い設計環境による競技 CADを用いた本格的な回路設計 ・全国の高専生が同一舞台で競う環境 自ら学び、挑戦し、成果を競い合う機会 ・学びからキャリアへの接続 業界との接点創出、設計・製造人材への成長機会 これにより、 ・回路設計の理解による半導体サプライチェーン全体への理解促進 ・ものづくりにおける思考力 ・半導体産業との接点 を一体的に提供する。 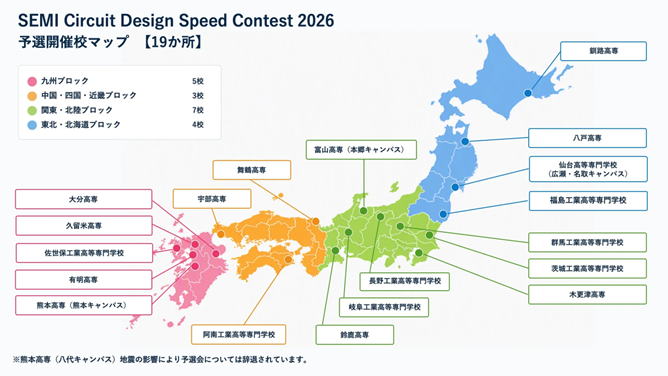 ※日時・会場・参加予定人数についてはこちら https://www.semiconjapan.org/jp/workforce/circuit-design |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「次世代の半導体人材を全国から発掘高専キャンパスが半導体設計の競技場に全国を巡る「SEMI Circuit Design Speed Contest
2026 キャラバン予選会」がスタート」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 半導体製造装置の2026年第2四半期世界販売額は前年同期比23%増 AI投資の勢いを背景に、2四半期連続で過去最高を更新 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMは、半導体製造装置(新品)の2026年第2四半期の世界総販売額が、前年同期比23%増の405億3,000万ドルであったことを発表。また、前期比では11%増となった。 2四半期連続で過去最高を更新したことは、AI需要の拡大を支える先端技術および生産能力への投資が加速していることに加え、世界的なAIコンピューティングインフラの構築を反映している。 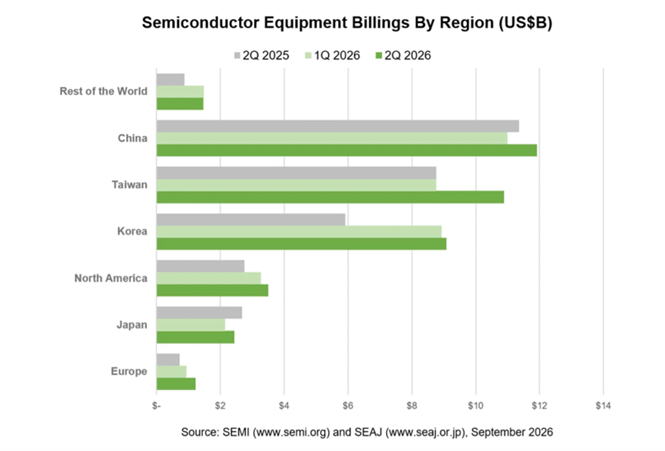 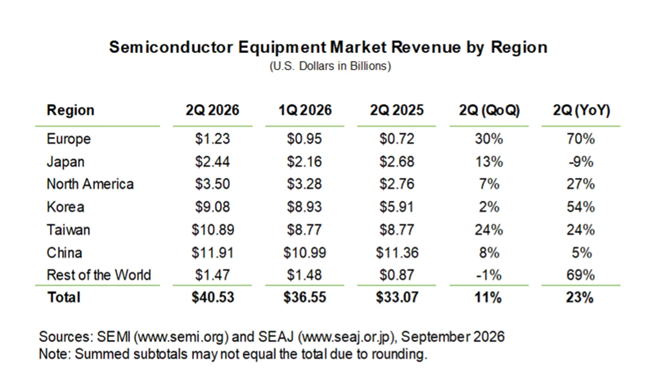 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「半導体製造装置の2026年第2四半期世界販売額は前年同期比23%増AI投資の勢いを背景に、2四半期連続で過去最高を更新」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 2026年第2四半期の世界シリコンウェーハ出荷面積は前年同期比7.4%増 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| AI需要が成長を牽引、産業・車載市場にも回復の兆し SEMによると、2026年第2四半期の世界のシリコンウェーハ出荷面積が35億7,300万平方インチとなり、前年同期比では2025年第2四半期の33億2,700万平方インチから7.4%増加した。前四半期比では、2026年第1四半期の32億7,500万平方インチから、9.1%の増加。 SEMIは、「シリコンウェーハ出荷面積は第2四半期も堅調な成長を維持しました。これは、先進ロジックやメモリー分野にとどまらず、パワーデバイス、フォトニクス、その他の市場へと広がるAI関連需要の力強い拡大によるものです。加えて、産業および車載向け需要も回復しつつある一方で、メモリー価格の上昇圧力によってPCおよびスマートフォン需要が抑制されています。デバイスメーカー各社は生産能力拡大に積極的な投資を進めており、シリコンウェーハ需要の成長は今後も継続すると見込まれます。」 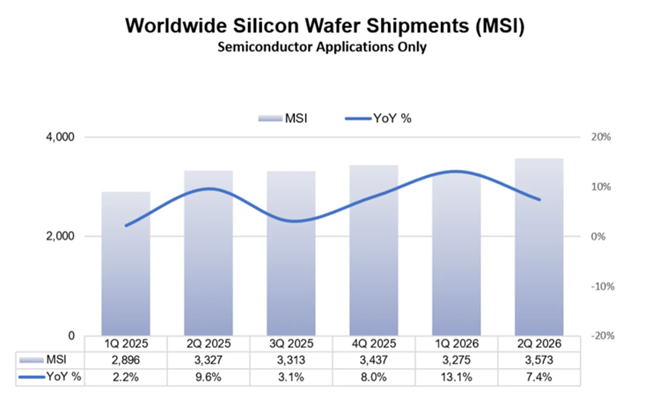 (出所:SEMI 2026年7月) |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「2026年第2四半期の世界シリコンウェーハ出荷面積は前年同期比7.4%増」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 世界半導体製造装置の2026年央市場予測 半導体製造装置市場は2028年に2,290億ドルへ到達見通し |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| AI主導の先端ロジック、先進メモリ、テスト・パッケージング投資が成長を牽引 SEMIは、世界半導体製造装置の2026年央市場予測を発表、2026年の半導体製造装置(新品)の世界の売上高は、前年比23.2%増となる過去最高の1,659億ドルに到達すると予測した。AIが主導する需要により新たな局面に入った半導体製造投資は5年連続成長を遂げ、2028年には半導体製造装置の世界総販売額が、2,295億ドルに到達する見込み。 力強い見通しの背景には、AIインフラ、先端ロジック、先進メモリ、および計算能力の高密度化や高帯域幅メモリ(HBM)投資、デバイス・アーキテクチャの複雑化への対応に必要とされる後工程技術への投資の加速がある。 SEMIは、「AIは、より高性能で高効率な半導体チップへの需要を加速させ、それが半導体製造装置市場全体への投資拡大を促している。今回の年央予測は、AI時代に必要とされる先端ロジック、先端メモリ、テストおよびパッケージングへの投資により、製造装置への投資がさらに高い成長軌道に乗ることを示す。」 セグメント別予測 ウェーハファブ装置(ウェーハプロセス処理装置、ファブ設備、マスク/レチクル製造装置)の販売額は、昨年過去最高の1,169億ドルを記録したが、2026年はさらに23.1%増の1,439億ドルに増加することが予測。これはSEMIが2025年末に発表した予測から大幅な上方修正となり、HBM向けDRAM技術を中心とした先進メモリ投資および先端ロジック投資の増加を反映している。デバイスメーカーがAI関連ワークロードへの対応を目的とした生産能力増強とプロセス移行を進める中、ウェーハファブ装置の販売額は2027年に21.8%、2028年に14.1%拡大し、2,000億ドルを突破することが予測。 AI関連半導体需要は、後工程装置市場の拡大も牽引。2025年に55.3%の大幅成長を記録したテスト装置市場は、2026年に前年比31.0%増の153億ドルへ拡大すると予測、これもSEMIの2025年末予測から大幅な上方修正がされた。一方、2025年に20.8%増となった組立・パッケージング装置市場は、2026年に9.6%増の67億ドルとなる見通し。両市場とも2028年までの成長継続が予想されており、テスト装置市場は208億ドル、組立・パッケージング装置市場は86億ドルに達する見込み。 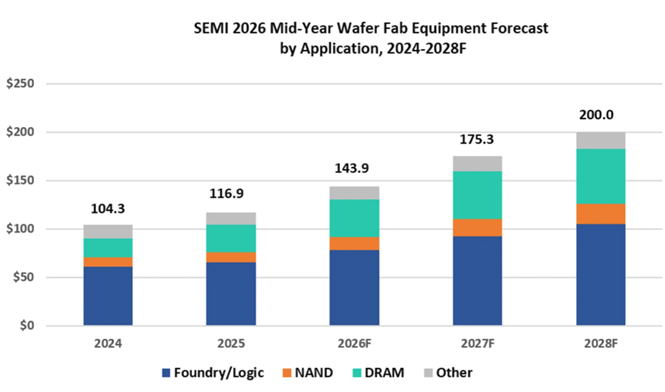 出所:SEMI半導体製造装置市場統計レポート年間購読(EMDS)、2026年7月 アプリケーション別予測 ファウンドリおよびロジック向けのウェーハファブ装置販売額は、AIアクセラレーター、高性能コンピューティング(HPC)、およびハイエンドモバイルプロセッサ向け先進ノードの生産能力増強を背景に、2026年には前年比18.9%増の780億ドルに達する見込み。2027年に18.1%増、2028年に13.6%増の成長が予想されており、業界が2nm世代のGate-All-Around(GAA)トランジスタ技術の本格量産へ移行する中で、2028年には1,047億ドル規模に達する見通し。 メモリ関連装置への投資も、HBM需要の拡大、先進DRAMノードへの移行、およびNAND技術の進化を背景に、2028年まで大幅な成長が予測。DRAM装置販売額は、2026年に前年比39.0%増の388億ドルとなった後、2027年に27.4%増、2028年に15.0%増と成長を続け、2028年には569億ドルに達する見込み。また、NAND装置販売額は、2026年に前年比30.7%増の139億ドルとなり、その後2027年に31.1%増、2028年に14.5%増と拡大し、2028年には208億ドルに達することが予測。この成長をけん引するのは、3D NANDの積層数増加や、より高密度なメモリアーキテクチャへの投資。 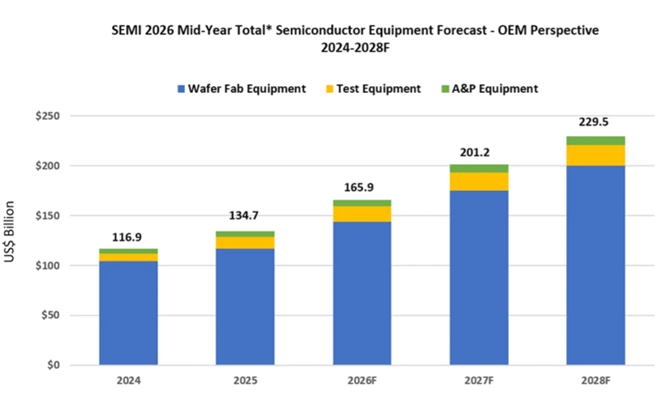 地域別予測 中国:予測期間を通じて最大の装置市場としての地位を維持するとみられるが、近年の高水準な投資の反動から、2026年の成長は緩やかなものになると予想。 台湾:AIおよび高性能コンピューティング向け先端半導体生産能力の拡張が装置投資を支える。 韓国:HBMを含む先進メモリ技術への投資が装置市場を牽引する。 他の地域:サプライチェーンの地域分散化、各国の政府支援、および特定用途向け生産能力の増強投資を背景として、2027年および2028年に装置投資が拡大することが見込まれる。 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「世界半導体製造装置の2026年央市場予測、半導体製造装置市場は2028年に2,290億ドルへ到達見通し」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 2026年第1四半期の電子システム設計業界の売上高は57億ドル |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| EMEAおよびAPAC地域は前年同期比で2桁の成長 SEMIは、2026年第1四半期の電子システム設計(ESD)業界の売上高が、2025年第1四半期の50億9,830万ドルから、57億4,780万ドルへ12.7%増加した。直近の4四半期の移動平均は、その前の4四半期と比較して10.3%増。 SEMI氏は、「電子設計自動化(EDA)業界の売上高は、2026年第1四半期も前年同期比で力強い成長を継続した。すべての製品カテゴリで増収となり、特にコンピュータ支援エンジニアリングと半導体IPの分野では2桁成長となった。地域別では米州、欧州・中東・アフリカ(EMEA)、APACでプラス成長を遂げ、その内、EMEAとAPACは2桁成長を記録した。」 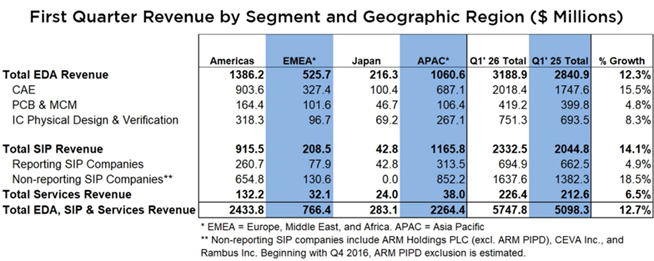 製品およびアプリケーションカテゴリ別四半期売上 ・コンピュータ支援エンジニアリング(CAE):前年同期比15.5%増の20億1,840万ドル。4四半期移動平均では13.1%増 ・ICフィジカル設計および検証:前年同期比8.3%増の7億5,130万ドル。4四半期移動平均では0.9%減 ・PCBおよびマルチチップモジュール(MCM):前年同期比4.8%増の4億1,920万ドル。4四半期移動平均では4.3%増 ・半導体IP:前年同期比14.1%増の23億3,250万ドル。4四半期移動平均では13.7%増 ・サービス:前年同期比6.5%増の2億2,640万ドル。4四半期移動平均では11.9%増 地域別ESD製品およびサービスの四半期調達額 ・米州:前年同期比10.2%増の24億3,380万ドルを購入。4四半期移動平均では9.8%増 ・EMEA:前年同期比17.6%増の7億6,640万ドルを購入。4四半期移動平均では10.9%増 ・日本:前年同期比9.9%減の2億8,310万ドルを購入。4四半期移動平均では12.4%減 ・APAC:前年同期比17.7%増の22億6,440万ドルを購入。4四半期移動平均では14.5%増 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「2026年第1四半期の電子システム設計業界の売上高は57億ドル」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 「世界組立・テスト工場データベース」2026年版を SEMIとTechSearch Internationalが発行 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 対象を拡大し、分類項目に化合物・AI/HPC・フォトニクスを追加 SEMIおよびTechSearch Internationalは、世界の半導体後工程工場の包括的データベース「世界組立・テスト工場データベース」の2026年版の発行。 2026年版では、対象が2025年版の750工場から820工場以上へと拡大した。また、新たなデータ項目を追加し、工場の所在地や組立・テストサービスの内容だけでなく、対応する材料、プラットフォーム、技術、最終市場についても分析できるようにした。 新たな分類項目によると、360以上の工場が、SiC、GaN、GaAs、InPなど化合物半導体への対応能力を有している。また、170以上の工場がAIおよび高性能コンピューティング(HPC)を主要市場とすることを示し、70以上の工場がフォトニクスおよび光学アプリケーションをサポートしている。さらに、新項目では、基板およびインターポーザープラットフォームの情報など、幅広い技術・モジュール対応能力を明らかにし、世界の半導体後工程インフラが新たな需要にどのように対応しているかを、明確に可視化する。 SEMIは、「AIインフラ、フォトニクス、化合物半導体の拡大により、半導体の組立・テストに求められる能力の幅が広がっています。2026年版データベースは、これらの技術や市場分野に対応する工場をより詳細に把握できるようになっており、データベースユーザーが、サプライチェーンリスクの評価、製造パートナーの発掘、そして世界の後工程能力動向をトラッキングすることを支援します。」 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「「世界組立・テスト工場データベース」2026年版をSEMIとTechSearch Internationalが発行」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 300mmメモリ製造装置の投資額は2026年に500億ドル超へ |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| AIが牽引するHBM・DDR5・ストレージ需要が予測を押し上げる 2029年には800億ドルに迫る見通し SEMIは、世界の300mmファブ装置投資におけるメモリセグメント投資額が、2026年に前年比29%増の520億ドルに到達し、初めて500億ドルを超えるとの予測。2027年には、同11%増の570億ドルに達する見通し。この成長は、AIが牽引する先進メモリへの継続的な需要を反映しており、AIインフラ、データセンター、次世代コンピューティングシステムの需要増加に支えらる。 将来的な展望として、世界の300mmファブ装置投資におけるメモリセグメント投資額は、2024年から2029年にかけて、年平均成長率(CAGR)19%で拡大する見込み。世界の300mmメモリ生産能力も、2026年には月産ウェーハが410万枚、2027年には同420万枚と増加することが予測。 SEMIは、「高帯域メモリ(HBM)をはじめとする先進メモリ技術への旺盛な需要が、半導体サプライチェーン全体における投資の優先順位を変えつつある。AIインフラが拡大する中で、データ集約型アプリケーションの次の成長の波を支えるために、メモリメーカー各社は生産能力と技術移行への投資を同時に加速させている。」 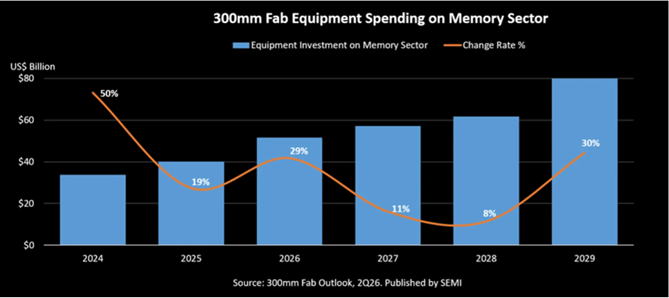 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「300mmメモリ製造装置の投資額は2026年に500億ドル超へ」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 全国の高専生を対象に回路設計の競技会を開催 各校予選の代表はSEMICON Japan 2026の全国大会に参加 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMIは、2026年12月に開催する国際半導体展示会「SEMICON Japan 2026」において、全国の高専の学生を対象とした競技会「SEMI
Circuit Design Speed Contest 2026」を開催する。この競技会は、半導体回路設計の速さと正確さを競う、全国規模の実践型プログラム。 このコンテストでは、まず全国の高専を巡回するキャラバン形式による予選を9月~10月に実施する。予選で選ばれた各校代表者にSEMICON Japan 2026会場で開催される全国大会(決勝)への現地参加権が付与される。予選参加の募集は、2026年6月23日(火)~7月16日(木)に行う。 本コンテストは、半導体設計・製造を「実践的に学び、競い合う場」として位置づけ、半導体回路設計におけるスピードと正確性を全国規模で競うべく、開催される。 従来の知識習得型の学習にとどまらず、考える速さ・試す力・設計する思考といった実践力を競うことが特長。 また、半導体を「使う側の視点」で捉え、設計プロセスを体験しながら理解を深める狙いがある。学生は、ゲーム感覚の操作から本格的な設計環境による実務に近い操作を通じて、半導体回路設計・製造の本質に触れることができる。 本コンテストは2025年に第1回が開催され、今回が2回目。前回第1回の開催には全国から11高専84人が参加し、日頃の研鑽の成果を発揮して競い合った。 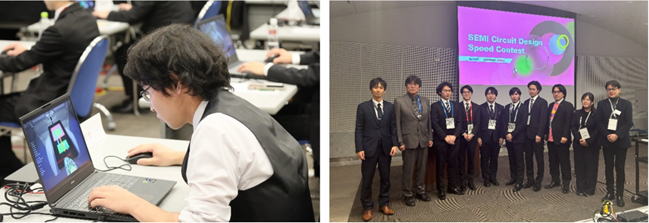 昨年の開催の様子 コンテストの特長 ・半導体設計 × eスポーツ型の競技 タイムアタック形式で直感的に学びながら競う ・実務に近い設計環境による競技 CADを用いた本格的な回路設計 ・全国の高専生が同一舞台で競う環境 自ら学び、挑戦し、成果を競い合う機会 ・学びからキャリアへの接続 業界との接点創出、設計・製造人材への成長機会 これにより、 ・回路設計の理解による半導体サプライチェーン全体への理解促進 ・ものづくりにおける思考力 ・半導体産業との接点 を一体的に提供する |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「全国の高専生を対象に回路設計の競技会を開催 各校予選の代表はSEMICON Japan 2026の全国大会に参加」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 半導体製造装置の 2026年第1四半期世界総販売額は前年同期比14%増 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 記録的な四半期売上高は、AI主導の投資継続を反映 SEMIは、半導体製造装置の2026年第1四半期の世界総販売額が、前年同期比14%増、前期比では1%増となる365億5,000万ドルであった。 四半期販売額を記録的に押し上げたのは、AIに関連した先端ロジック、DRAM、先進パッケージングを支える生産能力およびテクノロジーアップグレードへの継続的な投資。 SEMIは、「2026年の好調なスタートは、AIが主導する半導体成長を支えるために必要な生産能力やインフラへの、業界による投資継続を反映している。記録的な第1四半期の販売額は、先端デバイス製造および先進パッケージングの継続的な勢いを浮き彫りにしている。」 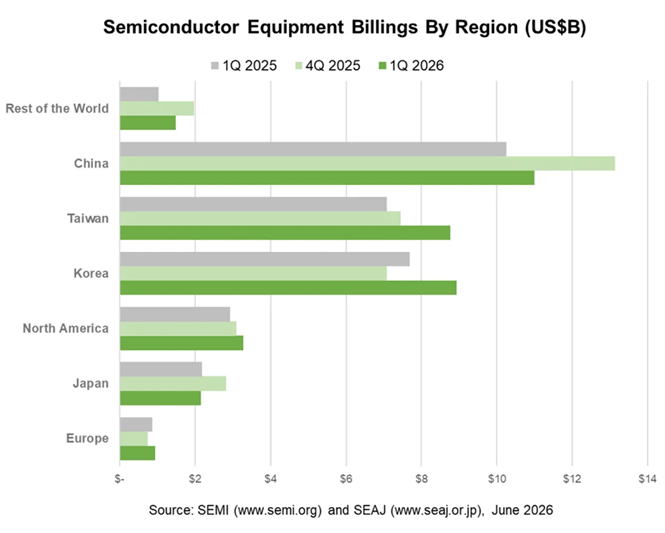 地域別の四半期装置販売額(10億ドル単位)と前期比/前年同期比は次の通り
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「半導体製造装置の2026年第1四半期世界総販売額は前年同期比14%増」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 国際半導体展示会SEMICON Japan 2026において 半導体関連の研究発表の募集を開始 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 全国から70を超える大学および高等専門学校の研究室の参加を見込む SEMIは、2026年12月9日から11日に開催する国際半導体展示会SEMICON Japan 2026において実施する、大学および高等専門学校の研究室を対象とした研究成果の発表企画の募集を本日より開始した。 本企画は、半導体産業の発展に寄与する研究の促進と、産業界とアカデミアの連携強化、ならびに次世代人材の育成を目的として実施される。 各研究室による研究成果の発表は、SEMICON Japan会場に設置される「第12回アカデミア」の展示ゾーンにて行われます。また、優れた研究成果に対して「第5回アカデミアAward」において表彰が行われる。 ⇒アカデミアAwardの詳細 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「国際半導体展示会SEMICON Japan 2026において半導体関連の研究発表の募集を開始」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 2025年の世界半導体材料市場、過去最高の732億ドルに到達 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 先進プロセス、コンピューティング、メモリ分野における製造需要を背景に、 ウェーハファブ材料およびパッケージング材料の両セグメントが成長 SEMIは、半導体材料の2025年世界市場の売上高が、前年比6.8%増の732億ドルに達した。この成長は、ウェーハファブ材料およびパッケージング材料の両セグメントにおける伸長に支えられ、プロセスの複雑化、先進ノード需要の拡大、そして高性能コンピューティングおよび高帯域メモリ(HBM)製造への継続的な投資が反映されている。 ウェーハファブ材料の売上高は5.4%増の458億ドル。フォトマスク、フォトレジストなどのリソグラフィ関連材料とウェットケミカルは、プロセスの高密度化およびリソグラフィ要件の厳格化により材料消費量が増加し、いずれも2桁成長を記録。 2025年のパッケージング材料の売上高は9.3%増の274億ドル。ボンディングワイヤにおける金価格の上昇や先進基板の需要拡大により、基板およびボンディングワイヤが売上増を牽引した。  出所:SEMI半導体材料市場レポート(MMDS)、2026年5月 地域別は、台湾が2025年に217億ドルの売上で、16年連続の半導体材料の最大消費地域。中国は2桁成長に支えられ、156億ドルで第2位となり、次いで韓国が112億ドルで続く。欧州を除くすべての地域で前年比プラス成長となり、主要地域の中では中国と北米が最も高い成長率を記録。  出所:SEMI半導体材料市場レポート(MMDS)、2026年5月 Rest of World(その他地域)には、シンガポール、マレーシア、フィリピン他の東南アジア地域および世界の小規模市場が含まれる。 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「2025年の世界半導体材料市場、過去最高の732億ドルに到達」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 2026年第1四半期の世界シリコンウェーハ出荷面積は前年同期比13%増 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 市場状況にばらつきは見られるが、AI関連の需要と広範な回復兆候が出荷面積を押し上げている SEMIは、2026年第1四半期(歴年)の世界シリコンウェーハ出荷面積が、2025年同期の28億9,600万平方インチから13.1%増となる、32億7,500万平方インチとなった。前期比は、2025年第4四半期の34億3,700万平方インチから、通常の季節変動により4.7%減少。 SEMI SMG会長ならびにSUMCOの矢田氏は、「AIデータセンターに関連したシリコンウェーハの需要は、先進ロジックやメモリを含めて引き続き堅調であり、現在ではパワーマネージメントデバイスにも広がっている。全体としてシリコンウェーハの需要は改善を見せているが、回復は一様でない。多くのデバイスメーカーが、産業用の半導体分野における改善を指摘し、ウェーハ在庫が消化されるにつれ、より広範な回復につながりつつある。今年第1四半期に見られたスマートフォンやPCの出荷台数の低迷は、AI向けHBMへの割り当て判断によるメモリ供給の逼迫が影響している可能性がある。」  (出所:SEMI 2026年4月) |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「2026年第1四半期の世界シリコンウェーハ出荷面積は前年同期比13%増」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 2025年第4四半期の電子システム設計業界の売上高は55億ドル 米州およびAPAC地域で前年同期比2桁成長 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMIは、2025年第4四半期の電子システム設計(ESD)業界の売上高が、2024年第4四半期の49億5,520万ドルから、54億6,630万ドルへと10.3%増加した。直近4四半期の移動平均は、その前の4四半期と比較して10.1%増。 SEMIは、「EDA(電子設計自動化)業界は、2025年第4四半期も引き続き前年同期比で力強い成長を示しました。CAE、PCBおよびMCM、半導体知的財産(SIP)、サービスのすべての製品カテゴリで売上が増加しています。また、地域別では米州、EMEA、APACが成長し、特に米州およびAPACでは2桁成長を記録した。」 全企業の従業員数は、2024年第4四半期の62,833人から13.8%増加し、2025年第4四半期には71,517人、2025年第3四半期比では2.3%減。 製品及びアプリケーションカテゴリ別四半期売上 ・コンピュータ支援エンジニアリング(CAE):前年同期比5.0%増の18億8,740万ドル。4四半期移動平均では5.6%増。 ・ICフィジカル設計および検証:前年同期比2.6%減の7億7,720万ドル。4四半期移動平均では5.1%減。 PCBおよびマルチチップモジュール(MCM):前年同期比1.8%増の4億8,460万ドル。4四半期移動平均では4.5%増。 ・半導体知的財産(SIP):前年同期比18.3%増の20億8,320万ドル。4四半期移動平均では17.4%増。 サービス:前年同期比19.6%増の2億3,390万ドル。4四半期移動平均では15.6%増。 地域別ESD製品およびサービスの四半期調達額 ・米州:前年同期比13.9%増の24億7,350万ドル(地域別で最大)を調達。4四半期移動平均では10.6%増。 ・EMEA:前年同期比9.8%増の6億8,340万ドルを調達。4四半期移動平均では9.4%増。 ・日本:前年同期比18.8%減の2億5,850万ドルを調達。4四半期移動平均では7.4%減。 ・APAC:前年同期比11.3%増の20億5,080万ドルを調達。4四半期移動平均では12.6%増。 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「2025年第4四半期の電子システム設計業界の売上高は55億ドル、米州およびAPAC地域で前年同期比2桁成長」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 世界半導体製造装置販売額は2025年に15%増の1,350億ドルへ到達 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| AI需要、先進ロジック、メモリが記録的水準へ押し上げる SEMIは、2025年の半導体製造装置(新品)の世界総販売額が、先進ロジック、メモリ、AI関連の生産能力拡張に向けた継続的な設備投資にけん引され、2024年の1,171億ドルから2025年には15%増の1,351億ドルに達した。 2025年には、前工程装置世界市場が堅調な成長を示し、ウェーハプロセス用処理装置の売上は12%増、その他の前工程装置分野は13%増。この成長の主な要因は、AI関連需要を背景とした最先端ロジックおよびメモリの生産能力拡張に向けた継続的な投資、ならびにプロセスノードやテクノロジーの移行。 2025年は、後工程装置市場も力強い成長を記録。テスト装置の販売額は、AIデバイスや高帯域メモリ(HBM)からの性能およびテストに対する要求の高まりを背景に、前年比55%増と急伸。組立およびパッケージング装置の販売額は、先進パッケージング技術の採用拡大が継続し、21%増。 ■2024-2025年半導体製造装置市場(地域別、単位10億ドル)
地域別に見ると、2025年の半導体製造装置への投資は引き続きアジアに集中し、中国、台湾、韓国の合計額が世界市場の79%を占めます。これは2024年の74%から上昇した数値。 2025年の中国の投資額は、国内半導体メーカーによる成熟ノードおよび一部先端分野への継続的な投資により、493億ドルと過去最高に近い水準を維持したが、前年比では0.5%減となった。台湾の投資額は、HBMおよびDRAM関連の好調を反映して、前年比で90%上昇し、過去最高の315億ドルに達した。韓国の投資額は、引き続き堅調なHBMおよびDRAMの投資により、26%増の258億ドルとなった。 日本の投資額は、先進ノードの国内製造への継続的な投資が支えとなり、前年比22%増の95億ドルを記録した。欧州の投資額は、車載および産業向け需要の低迷が続き、41%減の29億ドルと、2年連続の減少となった。北米は、これまでの生産能力拡張を受けて投資が落ち着き、20%減の109億ドルとなった。その他地域は、新興半導体生産市場での投資拡大を反映して、25%増の52億ドルに増加した。 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「世界半導体製造装置販売額は2025年に15%増の1,350億ドルへ到達」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 300mmファブ装置の世界投資額は2年連続で二桁成長へ |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| AI・先進ノード需要により装置投資額は初めて1,500億ドルを超える見込み SEMIは、世界の300mmファブ装置投資額が、2026年に前年比18%増の1,330億ドル、2027年には同14%増の1,510億ドルの予測を示した。この力強い成長は、データセンターおよびエッジデバイス向けAIチップ需要が急増していることに加え、主要地域における半導体自給力強化に向けたエコシステムのローカライズやサプライチェーンの再構築を反映した。 2027年以降についても、同レポートでは投資額が2028年に3%増の1,550億ドルへ、2029年に11%増の1,720億ドルへと拡大することを予測。 SEMIは「AI需要によって半導体製造投資の規模はリセットされつつある。300mmファブ装置の世界投資額は2027年に初めて1,500億ドルを超えることが見込まれ、業界はAI時代を支えるために不可欠な先進的生産能力と強靭なサプライチェーンに向けて、前例のない規模の投資を進めている。」  300mm Fab Equipment Spending セグメント別成長 ロジック&マイクロセグメントは、2027年から2029年にかけて累計2,280億ドルが投資され、装置投資拡大をリードすることが予想。2nm未満の最先端プロセスに向けた投資がけん引するファウンドリ分野の旺盛な需要が主な要因。先進ノード技術は、チップ性能および電力効率を向上し、各種AIアプリケーションの高度なチップ設計要件を満たす上で不可欠なも。こうした先進ノード技術は、2027年から2029年にかけて量産に入る見込み。さらに、AIの性能向上に伴い、多様なエッジAIデバイスの大幅な普及拡大も予想。先進ノードにとどまらず、全ノードにわたる各種デバイスの需要が徐々に成長し、成熟ノードへの投資を下支えすることが予想。 メモリセグメントは、装置投資額で第2位となり、2027年から2029年の累計が1,750億ドルに達すると予測。この期間は、同分野における新たな成長サイクルの始まり。メモリ分野の内訳は、DRAM装置の投資が2027年から2029年にかけて累計1,110億ドルに達し、3D NAND装置の同期間の投資累計は620億ドルとなる見込み。 AIの学習および推論用途を要因に、メモリ需要は大幅に増加。AI学習の進展がHBM(広帯域メモリ)需要を大きく押し上げる一方、モデル推論の拡大はストレージ容量の強い需要を生み出し、データセンターにおけるNANDフラッシュアプリケーションの成長を促進。こうした旺盛な需要によって、メモリサプライチェーンへの高水準の投資が短期および中長期にわたり継続すると見られており、従来のメモリ市況サイクルに伴う下振れリスクを緩和する効果が期待される。 地域別成長 2027年から2029年にかけての世界の300mmファブ装置投資は、主要な半導体製造地域全体に広く分散して推移することが予測。 要因は、先進ノードの製造拡大、メモリ生産能力の増強、ならびに政策支援を背景としたサプライチェーンのローカライズの3つ。予測期間中、中国、台湾、韓国、ならびに米州地域では、それぞれ高水準の投資が見込まれ、日本、欧州・中東、東南アジアについても、投資規模は小さいが、引き続き拡大が見込まれる。 中国は、国内生産能力の継続的な拡張と、半導体製造基盤の強化を目的とした国家主導の施策を背景に、ファブ装置投資は継続する見通し。 台湾では、2nm以下の技術を含む最先端ファウンドリの生産能力拡張が、主に投資をけん引する見通し。 韓国の投資動向は引き続きメモリ分野と密接に連動し、AI関連需要が、次の生産能力拡張および技術アップグレードのサイクルを支えると見られる。 米州は、先端プロセスへの投資拡大に加え、国内製造エコシステムの強化に向けた幅広い取り組みが、設備投資を下支えする。 日本、欧州・中東、東南アジアも、2029年にかけて有意な成長が見込まれてる。これらの地域は、政府による各種インセンティブ、サプライチェーン強靭化に向けた戦略、ならびに半導体生産能力拡張を目的とした重点的取り組みが、装置投資を下支えする要因になると見られる。 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「300mmファブ装置の世界投資額は2年連続で二桁成長へ」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMIジャパン、ガラスコアサブストレート市場レポートを提供開始 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMIは、半導体パッケージ分野で活用が拡大するガラス材料に特化した新市場レポート「ガラスコアサブストレート市場および開発動向」を、2026年2月25日より提供開始する。 ムーアの法則の限界を背景に進化が加速する半導体パッケージ技術の中でも、次世代基板として注目されるガラスコアサブストレートに焦点を当て、市場環境や技術動向、参入企業の動きを包括的に分析している。 先端半導体向けパッケージ基板に求められる大型化・高密度化・高速化といった課題に対し、有力な解決策として期待されるガラスコアサブストレートの最新動向を提供する。 「ガラスコアサブストレート市場および開発動向」の主な内容: ・製造プロセスの解説 ・製造上の課題 ・2028年-2040年までの市場予測 ・ガラスコアサブストレートサプライヤーの動向 ・サプライチェーン一覧表 本レポートの利点: ・情報入手が難しいガラスコアサブストレートの動向を網羅 ・詳細なプロセスフローと、製造上の課題を解説 ・Positive-Normal-Negativeの3段階での市場シナリオを解説 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「SEMIジャパン、ガラスコアサブストレート市場レポートを提供開始」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 2025年のシリコンウェーハ世界市場 出荷面積はAI主導の強い需要により好調だが、売上高は軟化 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMIは、2025年のシリコンウェーハ出荷量が前年比5.8%増の129億7,300万平方インチとなった一方で、販売額は前年比1.2%減の114億ドルとなったと発表。 2025年はウェーハ出荷量の転換点となる年。AIアプリケーションの拡大を背景に、ロジック向けの先端エピタキシャルウェーハや高帯域幅メモリ(HBM)向けのポリッシュドウェーハへの強い需要に支えられて、シリコンMSIは成長軌道へと回帰した。一方で、従来型の半導体アプリケーションは、需要と価格環境の改善が遅れており、販売額は軟調となった。 2025年から2026年のウェーハ市場は、テクノロジーノードごとに異なるトレンドによって形作られている。300mmウェーハの需要は先端アプリケーションで引き続き強く、特にAI主導のロジックや高帯域幅メモリ(HBM)において、サブ3nmプロセスの継続的な採用に支えられる。 一方で、レガシー半導体分野では徐々に安定化の兆しが見られる。自動車、産業機器、民生電子機器といった成熟ノードのアプリケーションにおけるウェーハおよびチップの在庫水準は、長期的な在庫調整ののち、正常化し始めている。需給環境は四半期ごとに改善しているものの、回復のペースは緩やかで、需要の戻りは依然としてマクロ経済要因や最終市場の動向に左右されやすい状況。その結果、市場全体の見通しは、先端ノードにおける需要の持続と技術進展が続く一方で、成熟テクノロジー分野では慎重かつ段階的な需要回復が進むという『二極化した成長軌道』を反映する。  |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「2025年のシリコンウェーハ世界市場、出荷面積はAI主導の強い需要により好調だが、売上高は軟化」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMIジャパン主催、国際半導体展示会SEMICON Japan 2025において 半導体・集積回路の設計競技会「SEMI Circuit Design Speed Contest」を初開催 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMIは、2025年12月に開催された国際半導体展示会SEMICON Japan 2025において、次世代の半導体人材育成を目的とした「SEMI
Circuit Design Speed Contest」を実施した。(協力:有明工業高等専門学校、後援:文部科学省) 本コンテストは、全国の高等専門学校生を対象に、回路設計のスピードと正確性を競うもので、全国の11高専からオンライン71名、現地13名、合計84名の学生が参加した。 CIRCUIT DESIGNER タイムアタック (1)目的 複雑な課題に対して、学んだ知識を応用し、効率的に設計する力を養う。 (2)特徴 有明高専が株式会社ASKプロジェクトと共同開発したツール「CIRCUITDESIGNER」を使い、仮想空間上で回路の動きを視覚的に確認しながら試行錯誤を繰り返す。「タイム短縮」という明確な目標が、学生の知的好奇心と競争心を刺激し、主体的な学びへと繋げる。
インバーター回路設計 スピードコンテスト (1)目的 株式会社ジーダット社のEDAソフトウェアSX-Meisterを使い、すべての回路設計の基礎となる知識の定着度と、それを即座に引き出す「思考の瞬発力」を鍛える。 (2)特徴 時間的制約の中で、学んだ理論をいかに速く、正確にアウトプットできるか、基礎力が厳密に問われる。
コンテスト参加校 有明工業高等専門学校 茨城工業高等専門学校 宇部工業高等専門学校 大分工業高等専門学校 木更津工業高等専門学校 釧路工業高等専門学校 熊本高等専門学校 群馬工業高等専門学校 佐世保工業高等専門学校 東京工業高等専門学校 長野工業高等専門学校 ※五十音順 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「SEMIジャパン主催、国際半導体展示会SEMICON Japan 2025において、半導体・集積回路の設計競技会「SEMI Circuit Design
Speed Contest」を初開催」参照。 ↑TOP |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 2025年第3四半期の電子システム設計業界の売上は56億ドル APAC地域は前年同期比で二桁の成長 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SEMIは、2025年第3四半期の電子システム設計(ESD)業界の売上が、2024年第3四半期の51億1,450万ドルから、55億6,640万ドルへ8.8%増加したと発表。直近の4四半期とその前の4四半期を比較した4四半期移動平均は、10.4%の上昇。 「電子設計自動化(EDA)業界の売上は、2025年の第3四半期も引き続き前年同期比で力強い成長を記録した。すべての製品カテゴリで増収となり、特に半導体IPとサービス分野では二桁の成長した。地域別では米州、欧州・中東・アフリカ(EMEA)、APACで成長し、APACは二桁成長を記録した。」 対象とする全企業の従業員数は、2024年の第3四半期の62,417人から17.3%増加し、2025年の第3四半期には73,185人、前四半期比では0.9%増。 製品及びアプリケーションカテゴリ別四半期売上 ・コンピュータ支援エンジニアリング(CAE):前年同期比9.1%増の20億9,780万ドル。 4四半期移動平均では11.6%増。 ・ICフィジカル設計および検証:前年同期比1.3%増の8億6,540万ドル。 4四半期移動平均では1.2%増。 ・PCBおよびマルチチップモジュール(MCM):前年同期比3.4%増の4億6,620万ドル。 4四半期移動平均では8.1%増。 ・半導体知的財産(SIP):前年同期比13.6%増の19億1,570万ドル。 4四半期移動平均では14.8%増。 ・サービス:前年同期比10.2%増の2億2,140万ドル。4四半期移動平均では13.7%増。 地域別ESD製品およびサービスの四半期調達額 ・米州:前年同期比3.4%増の24億220万ドル(地域別で最大)を調達。 4四半期移動平均では10.3%増。 ・EMEA:前年同期比4.6%増の6億7,510万ドルを調達。4四半期移動平均では7.6%増。 ・日本:前年同期比11.5%減の2億6,400万ドルを調達。4四半期移動平均では2.4%増。 ・APAC:前年同期比20.5%増の22億2,300万ドルを調達。4四半期移動平均では12.8%増。 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 詳細は「2025年第3四半期の電子システム設計業界の売上は56億ドル、APAC地域は前年同期比で二桁の成長」参照。 ↑TOP |